
Em resumo
-
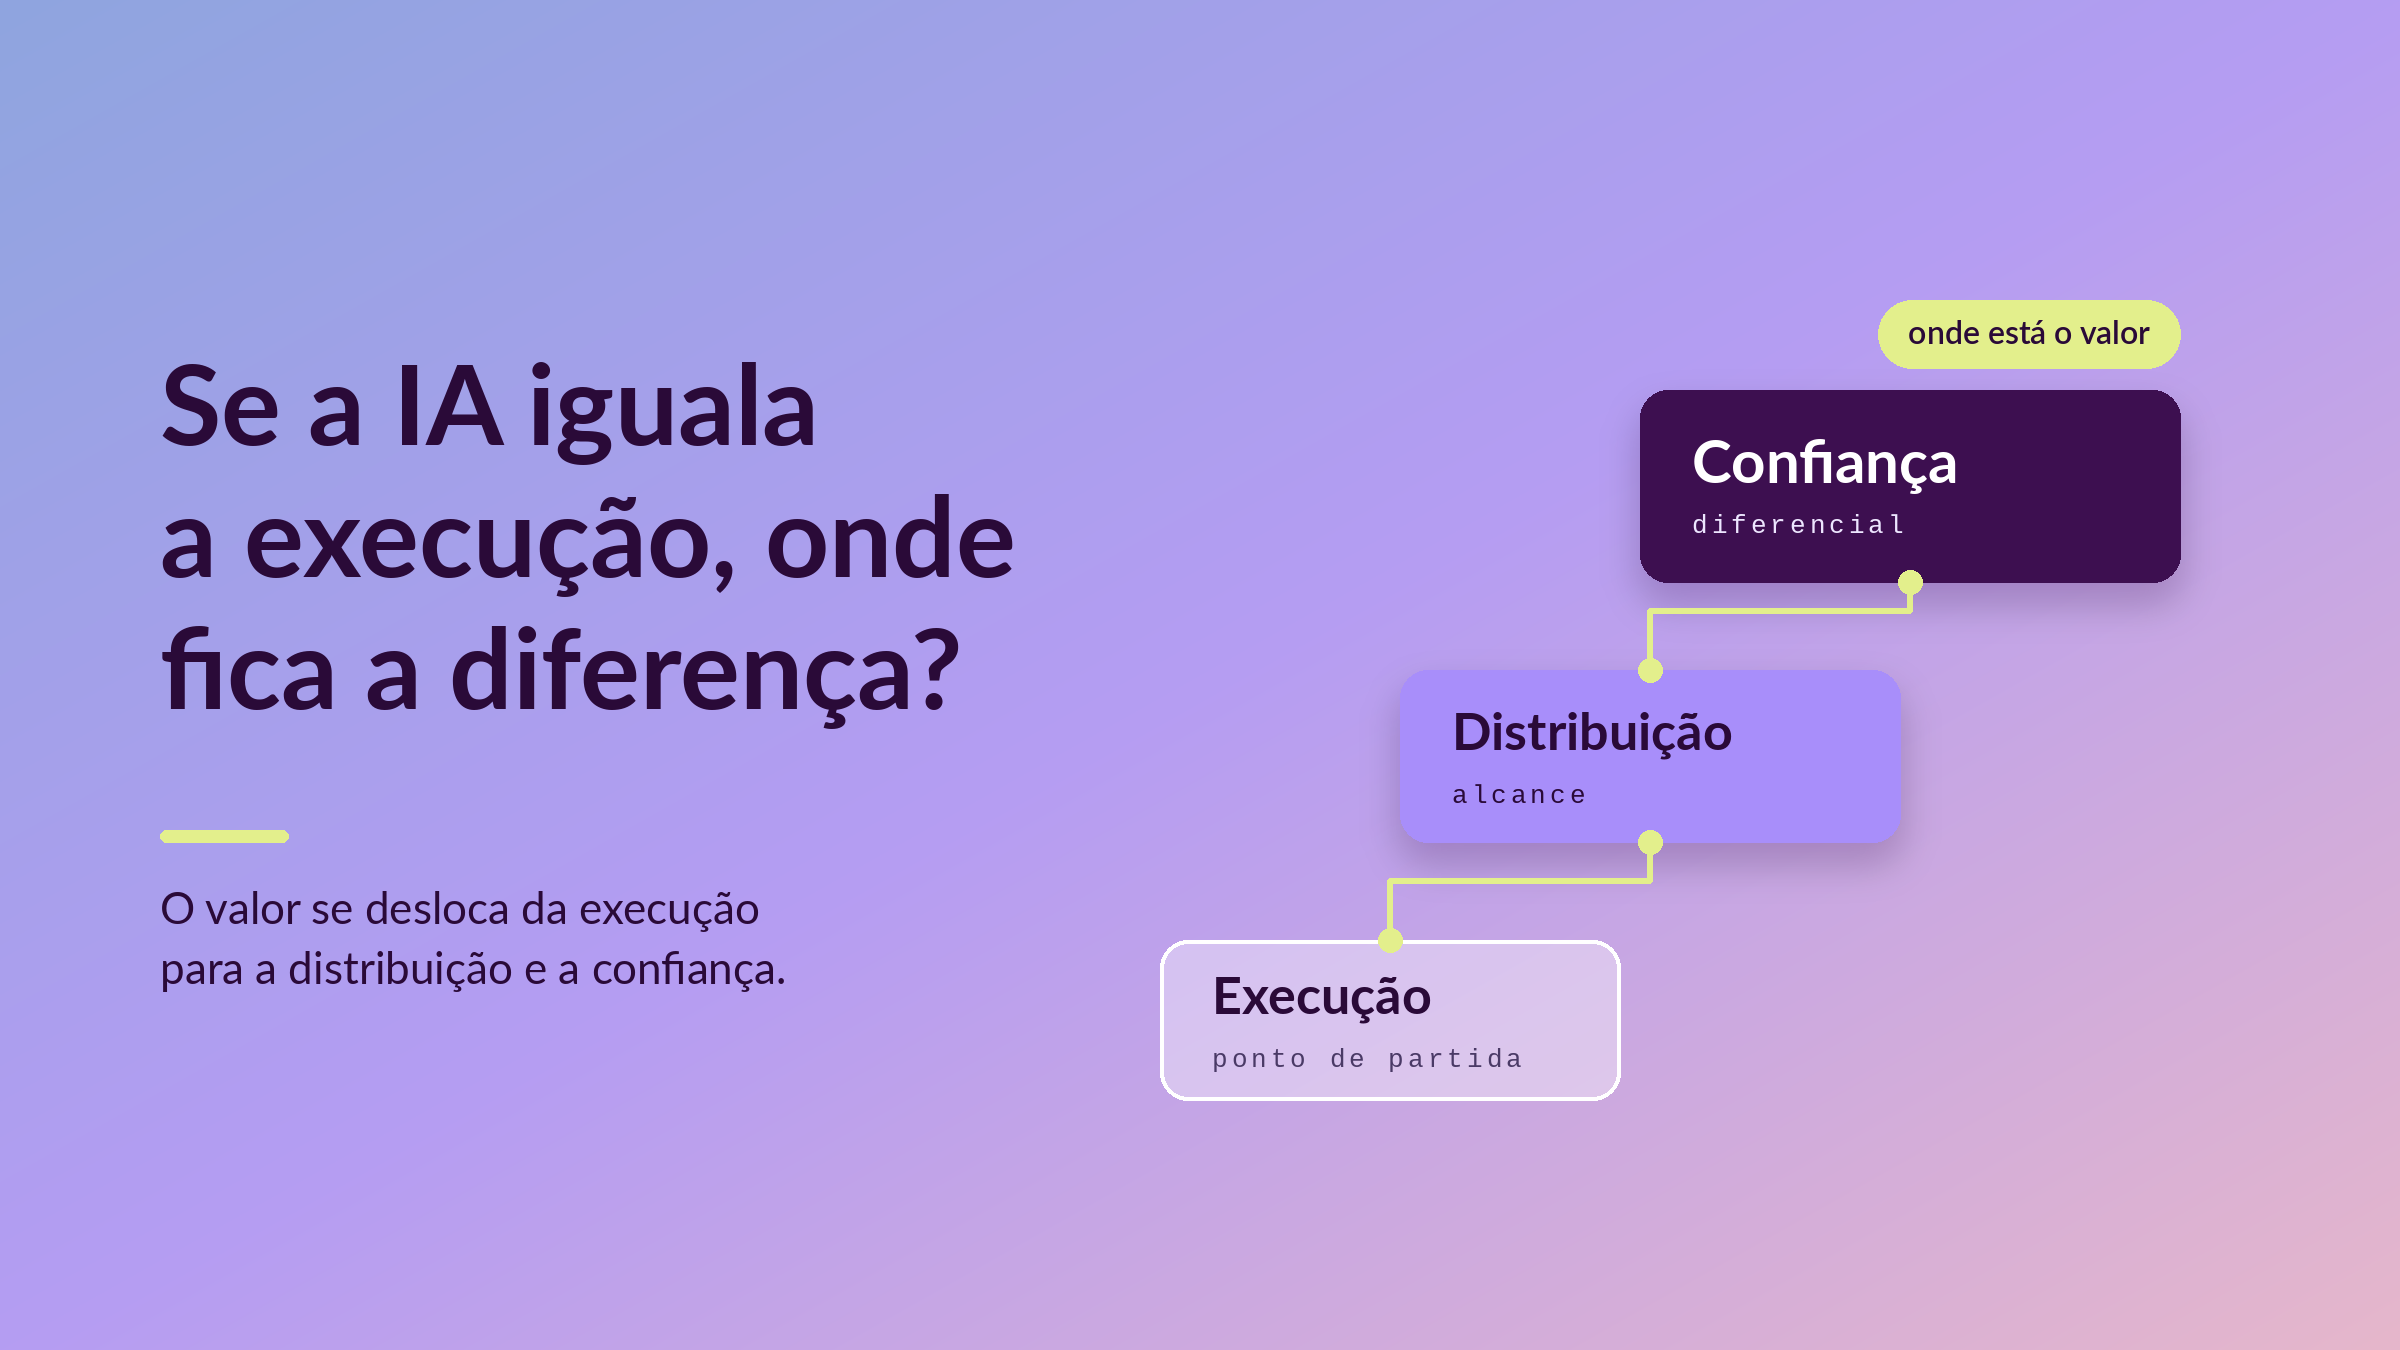
À medida que a IA se populariza, a eficiência operacional deixa de ser um diferencial exclusivo e passa a ser condição para competir.
-
Com isso, a diferenciação das seguradoras se desloca da execução para a distribuição e a confiança.
-
O desafio não é escolher entre tecnologia e pessoas, e sim combinar as duas para transformar eficiência em crescimento.
-
No CQCS Inovação 2026, as iniciativas que mais chamaram a atenção ligavam tecnologia a distribuição e confiança, como o corretor digital do Bradesco Seguros e a Favela Seguros, da MAG Seguros.
-
Por trás disso, a IA está barateando a execução de processos como atendimento, cobrança, subscrição e distribuição.
A inteligência artificial ocupa boa parte das discussões sobre o futuro do mercado de seguros, e não é difícil entender por quê. É uma tecnologia capaz de mudar a economia de processos inteiros, do atendimento e da cobrança até a análise de risco, a subscrição e a distribuição. Não por acaso, segundo levantamento da CNseg com a EY, 80% das seguradoras brasileiras já usam IA em alguma etapa da operação.
Mas existe uma segunda discussão que me parece igualmente importante: o que acontece com a dinâmica competitiva de uma indústria quando executar certas atividades deixa de ser tão caro, complexo ou dependente de escala humana?
Essa foi uma das reflexões que trouxe do CQCS Inovação 2026. Ao longo dos dois dias de evento, vimos aplicações de inteligência artificial, discussões sobre automação e produtividade e exemplos de como as seguradoras estão incorporando novas tecnologias aos seus negócios.
O que mais me chamou a atenção, porém, foi o contraste entre essas discussões e outras iniciativas que ganharam espaço no evento, especialmente as ligadas à evolução dos canais de distribuição, à inclusão securitária e ao papel dos corretores.
À primeira vista, são assuntos distintos. De um lado, agentes de IA capazes de executar atividades com autonomia, reduzir custos e ampliar a capacidade operacional. Do outro, profissionais que constroem relacionamentos, conhecem seus clientes e aproximam o seguro de diferentes realidades.
Acredito que esses movimentos fazem parte da mesma transformação: a tecnologia está mudando não só como o mercado de seguros opera, mas também onde e como ele cria valor. Para entender essa mudança, vale olhar para três dimensões complementares: execução, distribuição e confiança.
1. Execução: por que a eficiência com IA deixou de ser diferencial?
O primeiro movimento é o mais evidente.
A inteligência artificial permite automatizar atividades, reduzir fricções, personalizar interações e ampliar a capacidade operacional das seguradoras. Processos que antes exigiam grandes estruturas humanas passam a rodar de forma contínua, escalável e com custo marginal potencialmente menor.
No CQCS, essa discussão apareceu em vários momentos. No painel IA Construindo o Novo Mercado de Seguros, Saint Clair Lima, da Bradesco Auto/RE, falou sobre a importância de redesenhar processos considerando as novas possibilidades da IA. Também foram apresentadas aplicações práticas de agentes de IA em jornadas como cobrança, vendas e suporte.
Qual a diferença entre automatizar e redesenhar um processo com IA?
Automatizar é usar IA para executar mais rápido uma atividade que já existe. Redesenhar é repensar a própria jornada a partir do que a tecnologia passou a permitir.
Pense em uma operação de cobrança de seguros. Automatizar uma interação que antes dependia de um operador humano já traz ganhos relevantes de produtividade. Redesenhar essa jornada, porém, significa questionar como o cliente é abordado, em que momento, por qual canal, com qual proposta e como tudo isso se conecta à experiência de pagamento, algo que exploramos no artigo sobre como perfilar o cliente com IA para cobrar melhor.
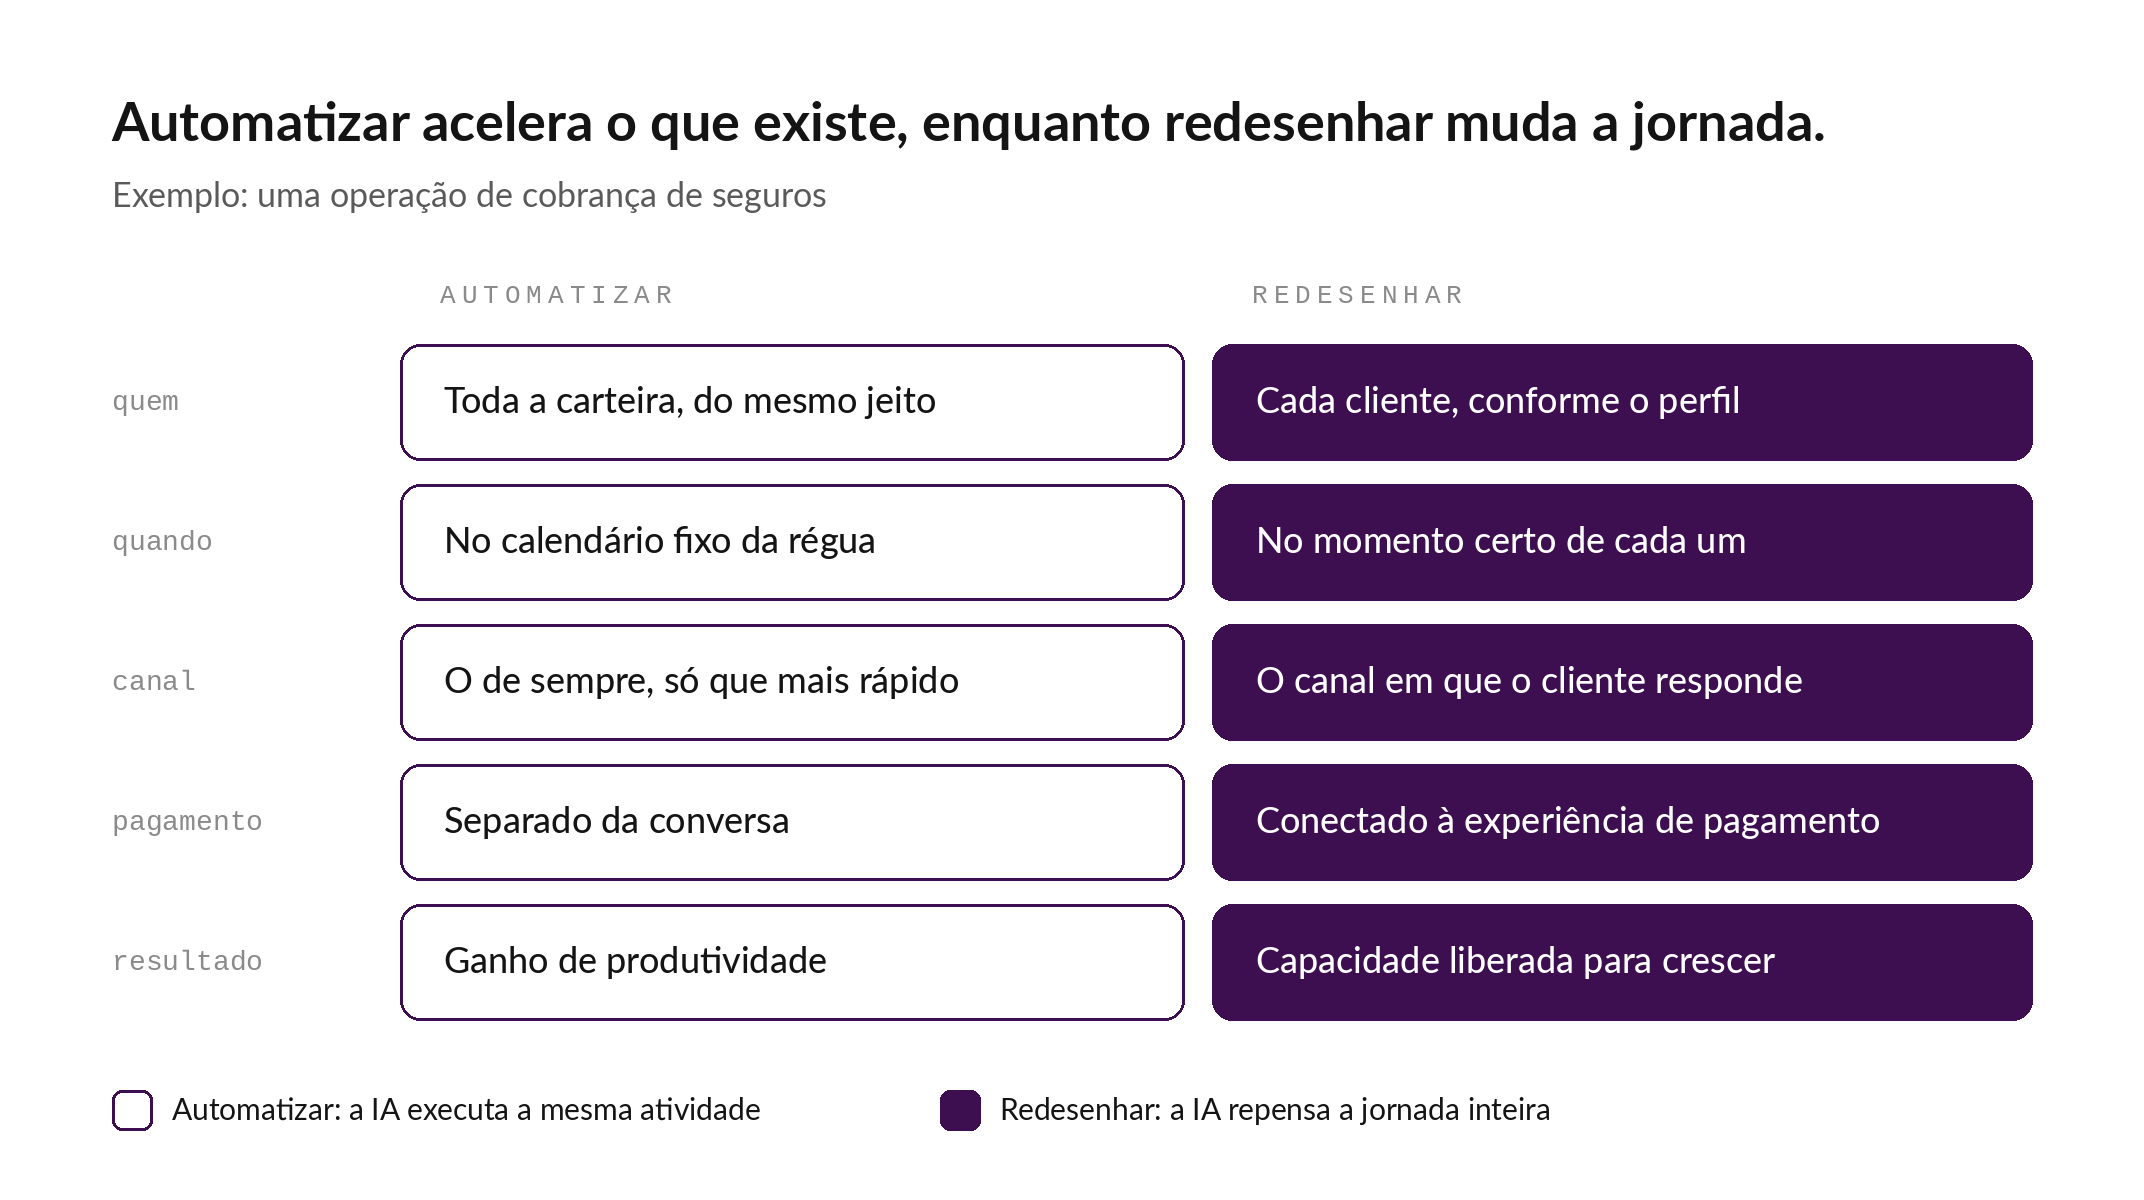
Automatizar acelera o que já existe, enquanto redesenhar muda a jornada inteira.
No segundo cenário, a IA deixa de ser só uma ferramenta de execução e passa a fazer parte de uma transformação mais ampla da operação. O mesmo raciocínio vale para atendimento, subscrição, relacionamento e distribuição.
Há, no entanto, uma consequência importante desse avanço: à medida que essas tecnologias ficam mais acessíveis e sua adoção se dissemina, parte dos ganhos de eficiência deixa de ser um diferencial competitivo exclusivo. É por isso que a pergunta sobre comprar ou construir IA se tornou tão estratégica para as seguradoras.
Isso não significa que a execução perca importância. Operar bem continuará sendo essencial. Mas uma seguradora pode ser extremamente eficiente e, ainda assim, ter dificuldade para alcançar novos consumidores, construir relacionamentos ou ampliar a penetração dos seus produtos.
A eficiência operacional é condição para competir, mas não é necessariamente estratégia suficiente para crescer, sobretudo em um momento em que todas as seguradoras passam a ter acesso a ferramentas de eficiência.
E aqui surge a pergunta que considero central: o que as empresas vão fazer com a capacidade que a tecnologia está liberando?
2. Distribuição: como a IA muda o papel do corretor de seguros?
O segundo movimento diz respeito à forma como os seguros chegam ao consumidor.
Historicamente, a distribuição depende de uma combinação de capilaridade comercial, relacionamento, conhecimento técnico e capacidade de intermediação. O corretor ocupa um papel fundamental nessa estrutura, conectando produtos muitas vezes complexos às necessidades de proteção dos clientes.
Com o avanço das ferramentas digitais e da IA, parte das atividades que sustentam esse trabalho pode ser simplificada ou automatizada: tarefas administrativas, acompanhamento de carteira, preparação de propostas e determinadas interações com segurados.
Isso abre espaço para uma mudança importante: o corretor pode ampliar sua atuação para além dos momentos tradicionais de contratação e renovação.
Durante o CQCS, achei especialmente interessante acompanhar as iniciativas do Bradesco Seguros voltadas à evolução do papel dos corretores, incluindo esforços para fortalecer sua presença nas redes sociais e ampliar a conexão com os consumidores.
O que me chama a atenção nesse movimento não é a simples digitalização de um canal comercial. É a possibilidade de transformar a frequência, o contexto e a natureza do relacionamento entre corretor e segurado.
Um corretor que atua de maneira estruturada no ambiente digital pode estar presente em diferentes momentos da jornada do consumidor, construindo relacionamento antes mesmo de existir uma intenção explícita de contratação. Isso muda a lógica da distribuição: em vez de depender só de momentos pontuais de venda, o corretor desenvolve uma presença contínua, constrói autoridade, compartilha conhecimento e participa de conversas que fazem parte do cotidiano do cliente.
Nesse contexto, a tecnologia não é apenas uma ferramenta para aumentar a produtividade comercial. Ela amplia a capacidade de um profissional se tornar relevante para o seu público.
Essa reflexão dialoga com uma discussão mais ampla do CQCS: a necessidade de aproximar o seguro do cotidiano das pessoas e fortalecer sua percepção de valor. Porque existe uma diferença importante entre ter capacidade de vender um produto e conseguir que o consumidor reconheça que precisa dele.
É justamente nessa diferença que surge a terceira dimensão da transformação.
3. Confiança: por que ela é decisiva para ampliar o acesso ao seguro?
Se a tecnologia pode reduzir o custo de alcançar e atender um consumidor, isso não significa que ela elimine todas as barreiras à contratação de um seguro.
Parte dessas barreiras é financeira ou operacional. Outra parte está ligada ao conhecimento sobre os produtos, à percepção de necessidade e, principalmente, à confiança.
Em uma indústria cujo valor está na promessa de proteção diante de acontecimentos futuros e incertos, a confiança não é só um atributo desejável do relacionamento. Ela é parte da própria proposta de valor.
Essa dimensão apareceu em diferentes discussões do CQCS. Seth Rachlin, por exemplo, trouxe uma reflexão sobre a importância do capital social e das conexões humanas em um contexto de adoção crescente de IA.
O que a Favela Seguros ensina sobre distribuição baseada em confiança?
Para mim, essa discussão ganha força quando pensamos na baixa penetração de seguros em parte da população brasileira.
Um exemplo de que gosto muito é a Favela Seguros, um dos modelos de negócio da MAG Seguros, com quem tive a oportunidade de conversar novamente durante o evento. A proposta é trabalhar com corretores das próprias comunidades, oferecendo seguros para pessoas dessas mesmas comunidades, uma lógica de distribuição que vai além da capilaridade comercial.
O corretor não é só um ponto de venda. Ele funciona como um elo de confiança entre o produto e o consumidor, aproximando a proteção securitária de uma realidade que muitas vezes fica distante dos canais tradicionais.
Nesse caso, a inovação não está em automatizar uma atividade ou digitalizar uma jornada. Está em reconhecer que certas barreiras de acesso são relacionais e que a proximidade pode ser uma vantagem competitiva.
O modelo também amplia a discussão sobre o papel social do seguro. Quando um profissional da própria comunidade atua como agente de distribuição, é possível combinar empreendedorismo local, geração de renda, educação securitária e ampliação do acesso à proteção. O resultado vai além de vender mais apólices: é um modelo de distribuição que reconhece as características de um público e cria uma forma de relacionamento adequada à sua realidade.
Isso não diminui o papel da tecnologia. Ferramentas digitais, automação e IA ajudam a tornar a operação mais eficiente e economicamente viável, especialmente em produtos de ticket menor e operações que dependem de escala, como mostra o caso da Sancor Seguros com a regularização via Pix e WhatsApp.
Mas tecnologia e relacionamento humano resolvem problemas diferentes. A primeira reduz o custo de oferecer proteção. O segundo reduz a distância entre a proteção e quem ainda não a percebe como acessível ou necessária. É essa complementaridade que considero mais relevante para o futuro da indústria.
4. Como execução, distribuição e confiança se combinam no mercado de seguros?
Olhando para essas discussões em conjunto, dá para organizar parte da transformação atual do mercado de seguros em três dimensões complementares:
-
Execução: como a tecnologia permite operar melhor, reduzir custos, diminuir fricções e ampliar a capacidade de atendimento.
-
Distribuição: como essa nova capacidade se converte em alcance, presença e relevância junto aos consumidores.
-
Confiança: como transformar esse alcance em relacionamento, compreensão dos produtos e contratação efetiva de proteção.
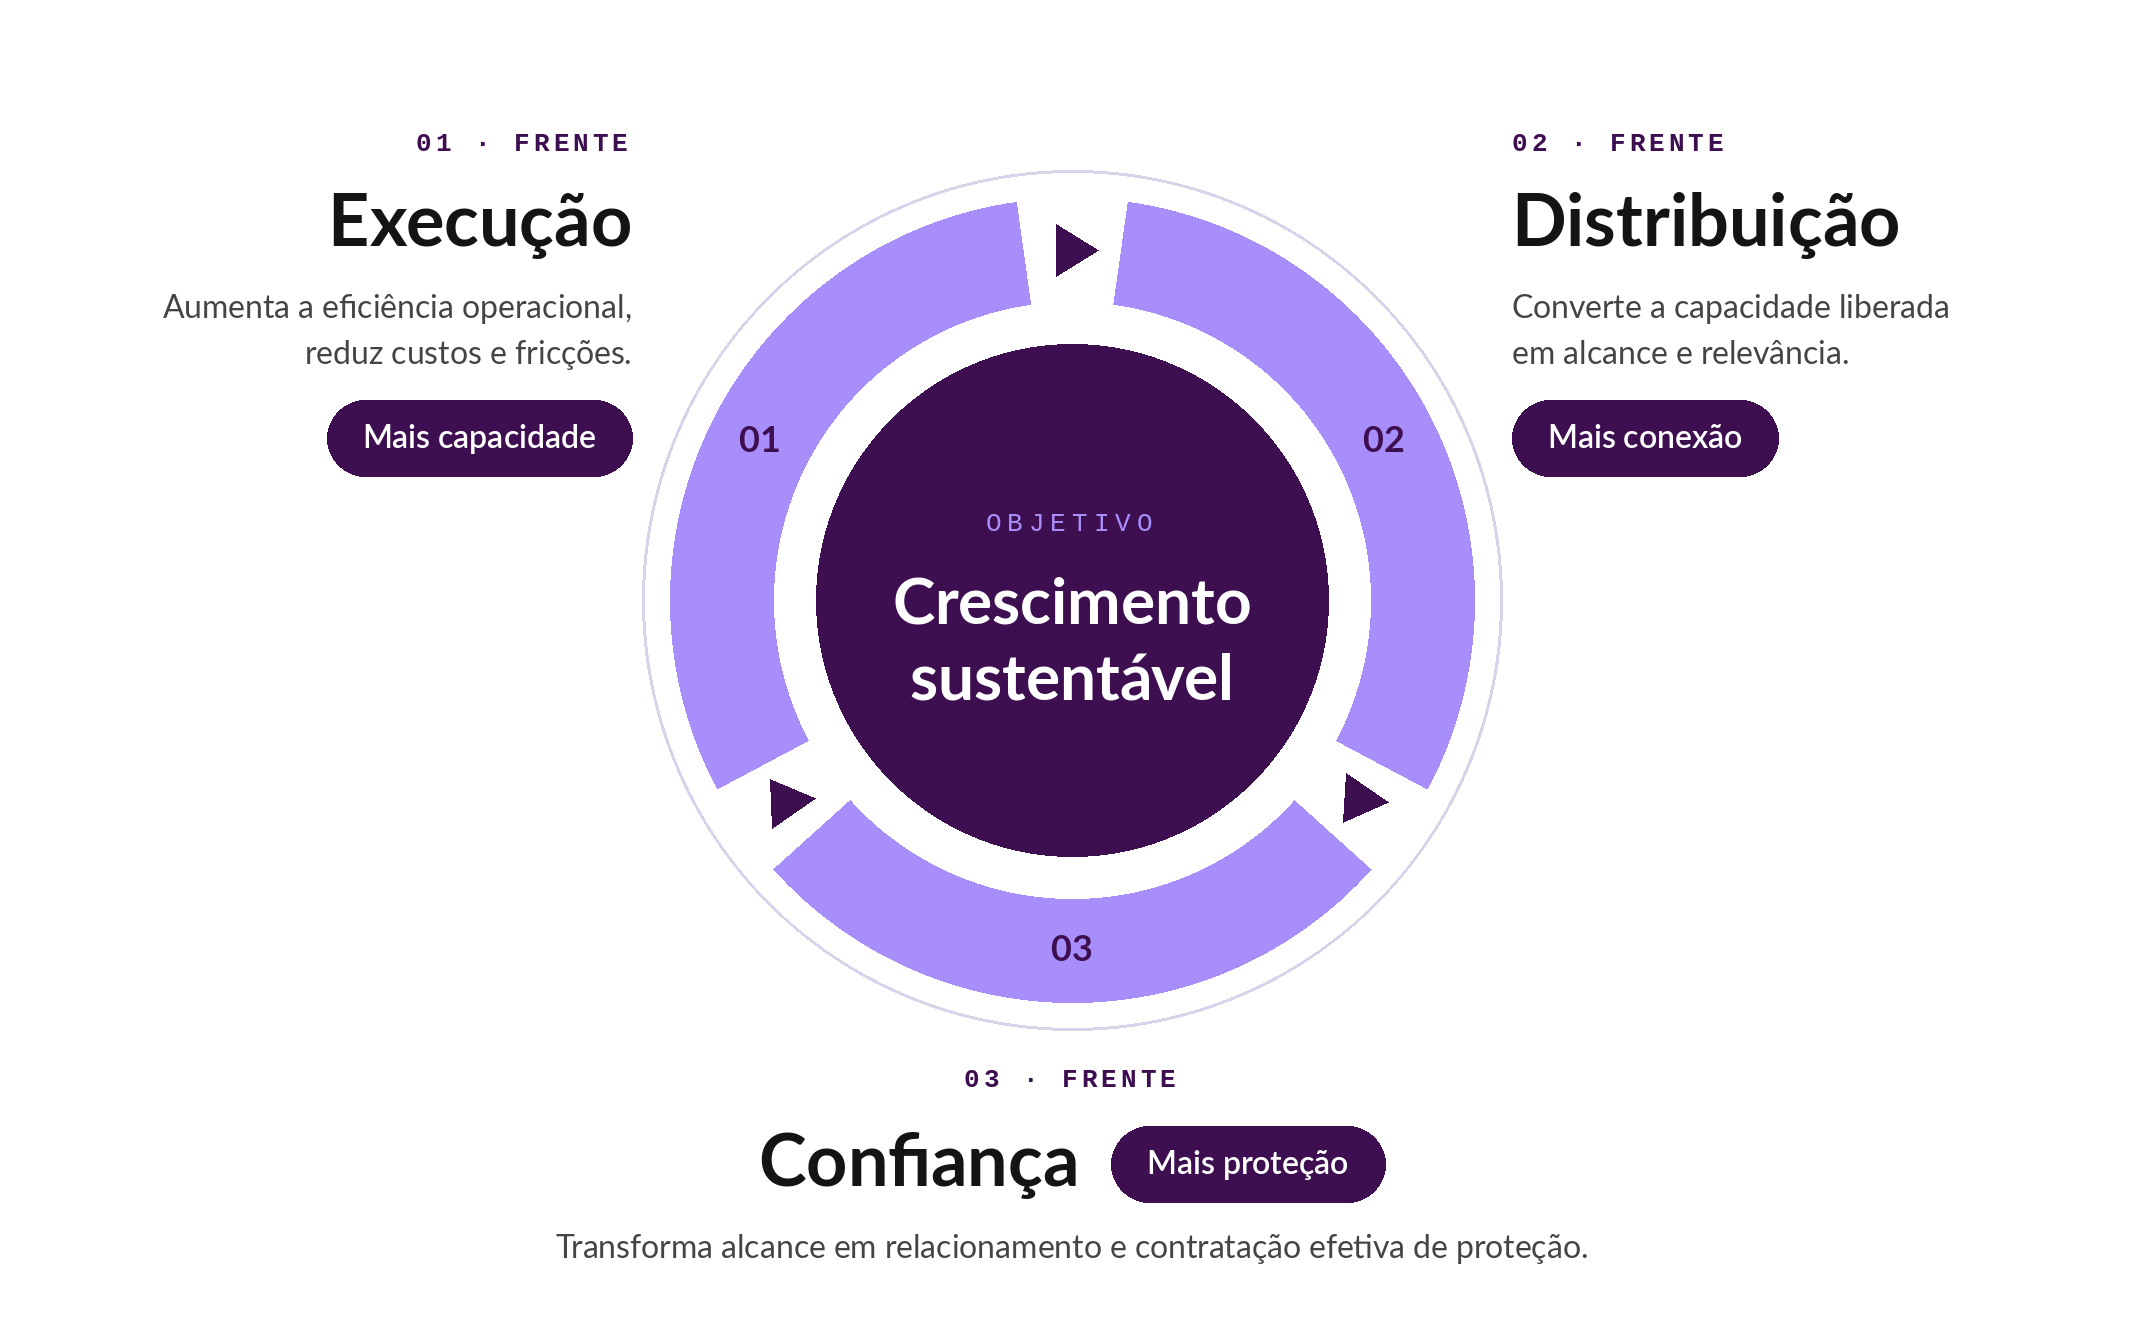
Três frentes que se alimentam em ciclo, com um objetivo comum: crescimento sustentável.
Essas dimensões não são necessariamente sequenciais nem dependem só da IA. Mas ajudam a organizar uma pergunta central para a indústria: como transformar capacidade tecnológica em crescimento sustentável?
O exemplo do Bradesco Seguros aponta para a evolução da distribuição a partir da presença digital do corretor. A Favela Seguros mostra como novos modelos de relacionamento ajudam a alcançar públicos para os quais os canais tradicionais nem sempre bastam.
São estratégias diferentes, mas revelam algo importante sobre o mercado de seguros: eficiência operacional, acesso ao consumidor e construção de confiança não são o mesmo problema. E, por isso, não precisam ser resolvidos pelas mesmas ferramentas.
Essa distinção muda a forma de avaliar iniciativas de inovação:
-
Uma solução de IA pode reduzir muito o custo de atendimento sem necessariamente aumentar a satisfação dos clientes ou a contratação de novos produtos.
-
Uma iniciativa de distribuição digital pode ampliar o alcance de um corretor, mas esse alcance só vira valor econômico quando há capacidade de construir relacionamento e converter interesse em proteção efetiva.
-
Um modelo baseado em proximidade e confiança pode ter grande potencial de inclusão, mas precisa de uma estrutura operacional eficiente para ser economicamente sustentável.
Perguntas frequentes sobre IA nos seguros e o CQCS Inovação 2026
O que foi o CQCS Inovação 2026?
O CQCS Inovação é um dos principais eventos de inovação do mercado de seguros brasileiro. A edição de 2026 durou dois dias e reuniu discussões sobre inteligência artificial, automação, produtividade, canais de distribuição, inclusão securitária e o papel dos corretores.
A IA vai substituir o corretor de seguros?
Pelas discussões do CQCS, a tendência é o oposto: a IA assume tarefas administrativas e operacionais e libera o corretor para uma atuação mais contínua e relacional, inclusive no ambiente digital. Em seguros, a confiança continua sendo parte central da proposta de valor.
Eficiência operacional com IA é suficiente para uma seguradora crescer?
Não. Com a adoção da IA se espalhando, a eficiência vira condição para competir, mas não garante crescimento. Ela precisa ser convertida em alcance (distribuição) e em relacionamento (confiança) para gerar novas oportunidades de mercado.
Qual a diferença entre automatizar e redesenhar processos com IA?
Automatizar é executar mais rápido uma atividade que já existe. Redesenhar é repensar a jornada inteira, por exemplo, decidir na cobrança quem abordar, quando, por qual canal e com qual proposta, conectando tudo à experiência de pagamento.
O que é a Favela Seguros?
É um modelo de negócio da MAG Seguros que trabalha com corretores das próprias comunidades para oferecer seguros a moradores dessas comunidades, usando a proximidade e a confiança como canal de distribuição e de inclusão securitária.
Tecnologia e pessoas: o que vem depois da eficiência
O desafio não é escolher entre tecnologia e pessoas. É entender como diferentes capacidades podem ser combinadas para resolver problemas distintos.
A inovação mais relevante não será necessariamente a que automatiza mais atividades, mas a que consegue transformar eficiência em novas oportunidades de mercado.