Em resumo
-
A IA nos seguros deixou de só calcular: agora lê documentos, conversa com o cliente e executa fluxos inteiros, a chamada IA agêntica.
-
No ITC Vegas 2026, os casos mais maduros apareceram em sinistros e subscrição, sempre com supervisão humana.
-
No Brasil, 80% das seguradoras já usam IA, e o setor deve investir R$ 2,6 bilhões em 2026.
-
O maior retorno vem de redesenhar processos, como cobrança e arrecadação, antes de automatizar.
As seguradoras trabalham com dados desde antes de existir computador. Há mais de 300 anos, atuários calculam a probabilidade de um sinistro, e precificar com modelo estatístico é rotina no setor há décadas. Então, quando se fala em inteligência artificial nos seguros, a pergunta que interessa não é se ela vai chegar. É o que ela faz de diferente do que o setor já fazia.
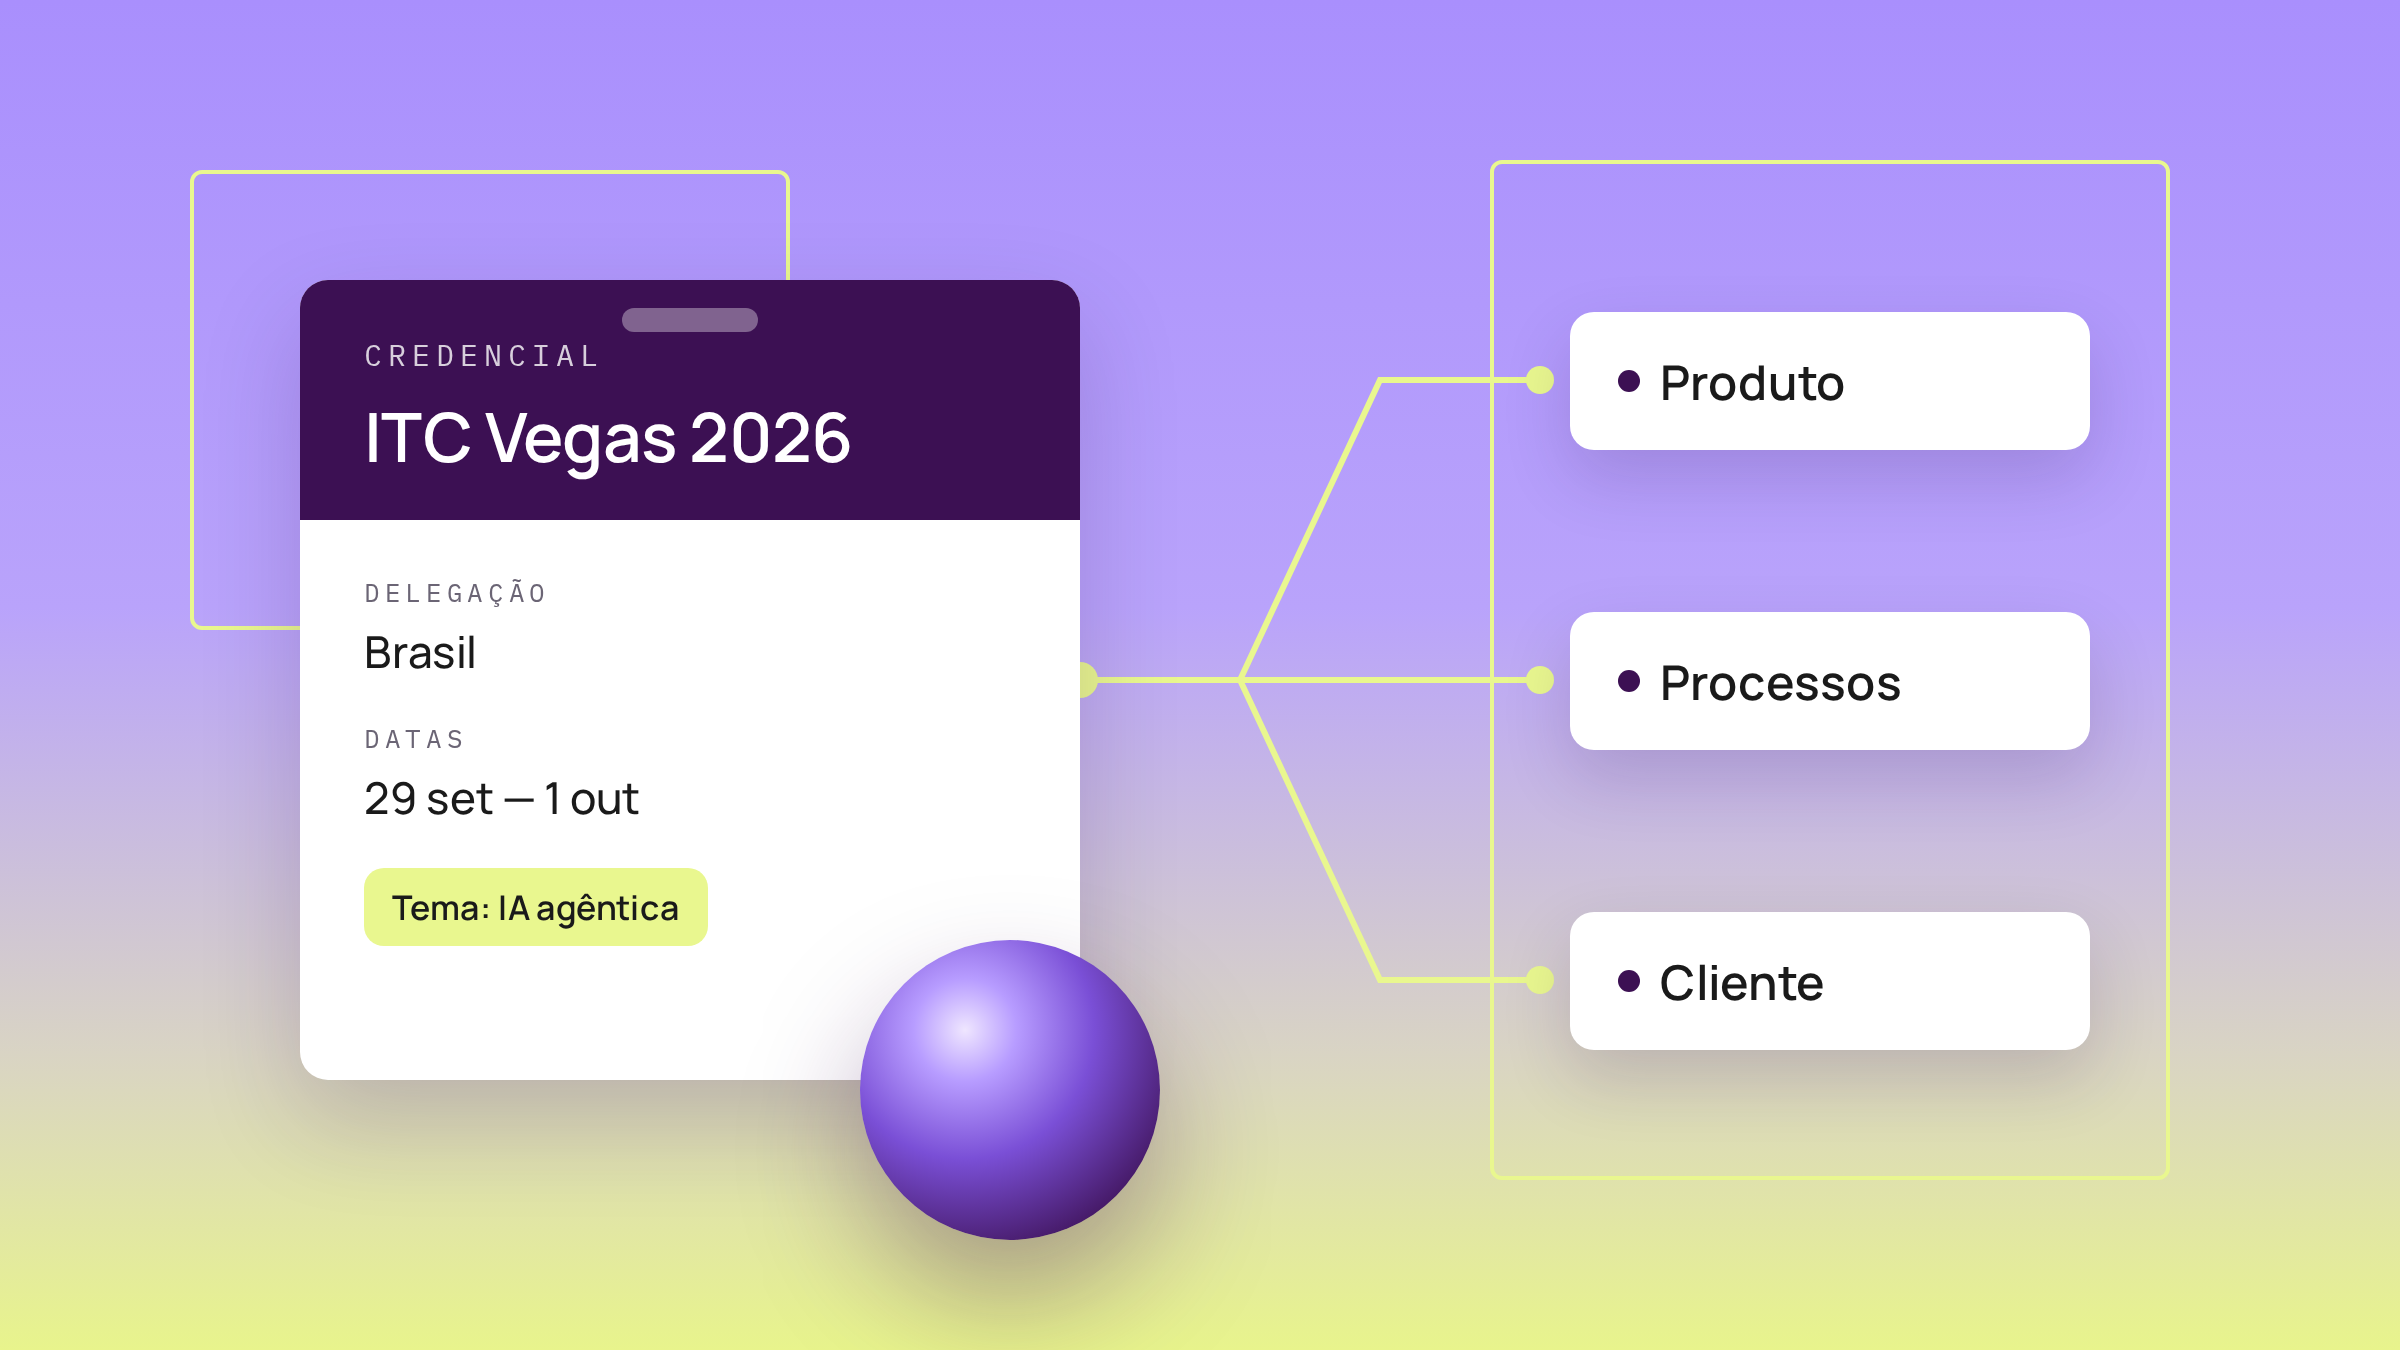
A resposta curta: pela primeira vez, a máquina não só calcula. Ela lê, conversa e age. E isso muda onde a IA gera resultado dentro de uma seguradora, algo que vimos de perto no ITC Vegas 2026 e que aparece em três frentes: produto, processos e a experiência do cliente.
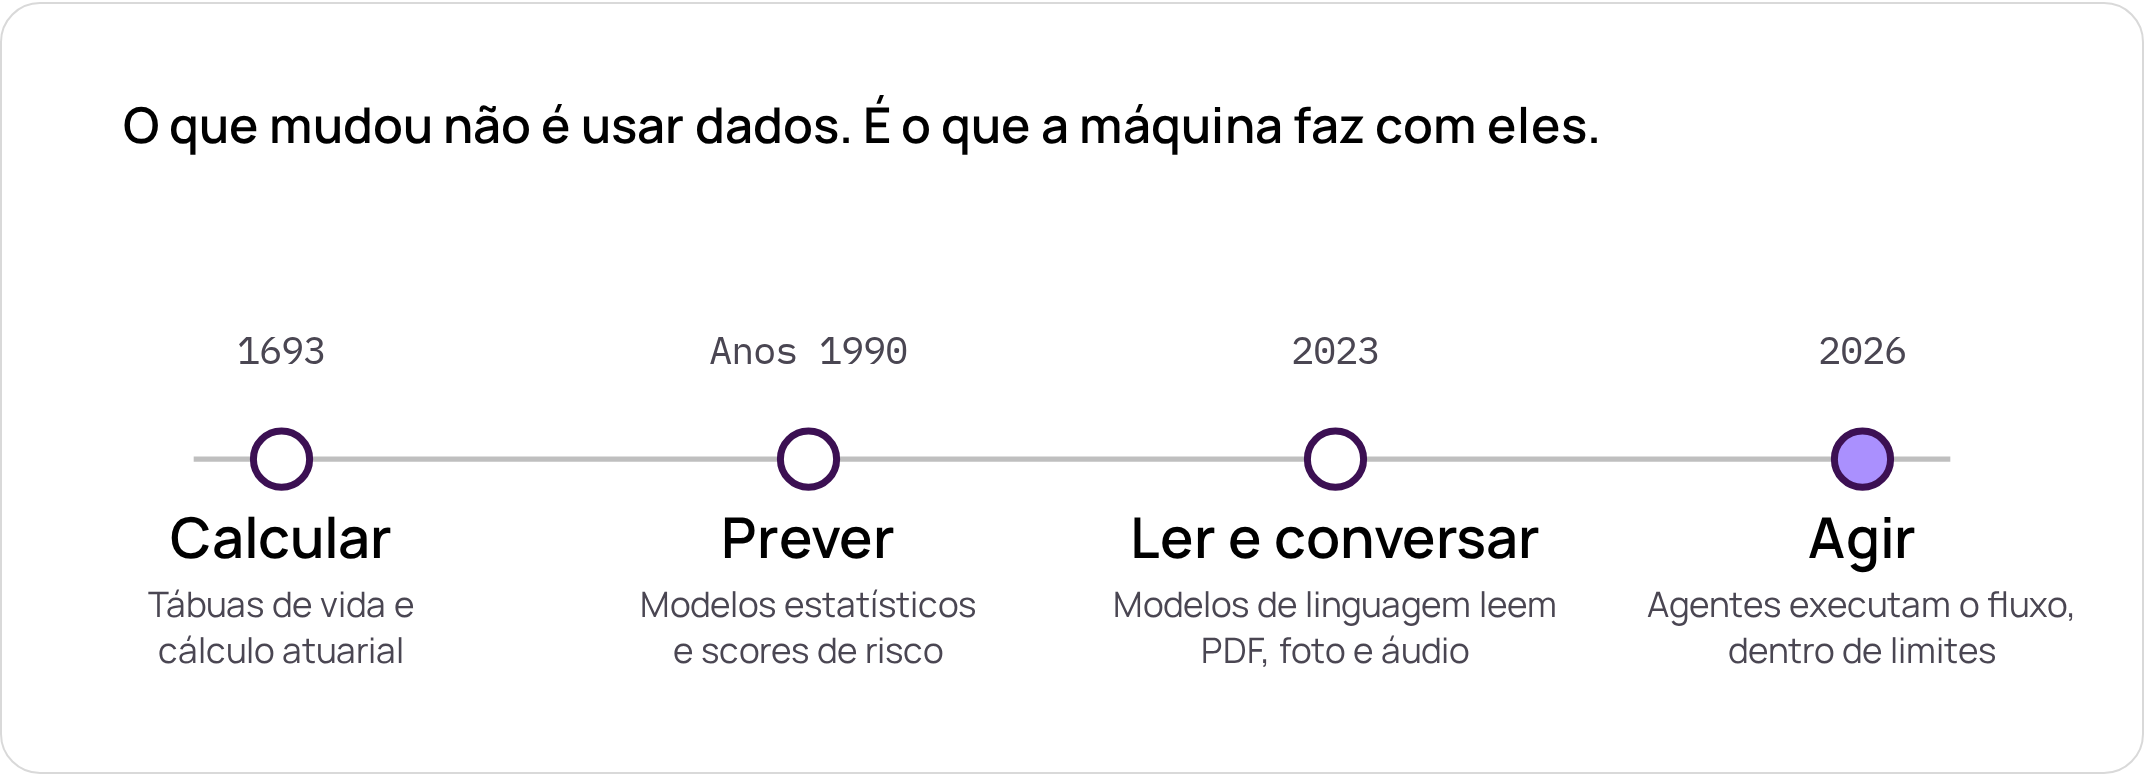
O que mudou não é usar dados. É o que a máquina faz com eles.
Qual a diferença entre IA preditiva, generativa e agêntica nos seguros?
Pense em como a informação chega a uma seguradora. Um sinistro vem como foto, laudo em PDF, áudio e uma descrição em texto livre. Uma apólice é um documento de 40 páginas. Uma cobrança, no fim das contas, é uma conversa com o cliente. Boa parte do trabalho do setor vive nesse tipo de informação, e era justamente ela que os modelos tradicionais não conseguiam processar.
Foi isso que mudou em poucos anos. A IA preditiva, presente nas seguradoras desde os anos 1990, continua respondendo "qual é a chance?": é ela que precifica, dá score de fraude e prevê cancelamento. A partir de 2023, a IA generativa passou a responder "o que diz este documento?", resumindo um sinistro ou atendendo no WhatsApp. E, entre 2025 e 2026, a IA agêntica começou a receber um "resolva isso" e voltar com o resultado: lembrar o cliente, negociar a parcela, agendar o pagamento.
IA agêntica é a inteligência artificial que recebe um objetivo e um conjunto de ferramentas e executa o fluxo inteiro sozinha, dentro de limites definidos por pessoas.
Uma não substitui a outra. O valor está em combinar as três no mesmo processo, e é por isso que a IA deixou de ser assunto só de TI para virar pauta de conselho, de produto e de operação.
O que o ITC Vegas 2026 mostrou sobre IA em seguros?
Entre 29 de setembro e 1º de outubro, estivemos no ITC Vegas com a delegação brasileira da Insurtech Brasil. Se desse para resumir o evento em uma frase, seria esta: a conversa saiu de "o que a IA poderia fazer" para "onde ela já dá resultado, e com que controle".
Os agentes de IA dominaram os painéis, mas sempre com uma pessoa supervisionando, e a própria Mapfre reconhece que ainda é cedo para ver resultados realmente grandes. Os casos mais maduros estão em sinistros e subscrição: no painel da USAA e da Tokio Marine, falou-se em resumir um processo de sinistro de 10 mil páginas para que a pessoa decida, e em analisar uma proposta de subscrição em cerca de um minuto.
A frase que mais circulou depois desse painel, porém, não era sobre tecnologia: colocar IA em cima de um processo de 20 anos só deixa um processo de 20 anos mais rápido. Quem está colhendo resultado com agentes é quem redesenhou o processo antes de automatizar. Essa ideia atravessa as três frentes a seguir.
Como a IA muda o produto das seguradoras?
A primeira frente é a mais visível. A IA encurta o caminho entre a ideia de um produto e a primeira apólice vendida: casos levantados pela McKinsey mostram cotações que caíram de semanas para dias e, em algumas linhas comerciais, de dias para horas.
Mais interessante do que fazer o mesmo produto mais rápido é poder criar produtos que antes não compensavam: seguro por viagem, por dispositivo, por período de uso, por fase da vida. Não por acaso, os segmentos que mais devem crescer no Brasil em 2026, segundo a CNseg, são os ligados a momentos de vida: vida (+11,7%), viagem (+12,2%) e habitacional (+12,8%), num setor que deve arrecadar R$ 808 bilhões no ano.
Esses produtos também passam a aparecer em outro lugar. No ITC, ficou claro que o seguro está deixando de ser um destino que o cliente procura para virar parte de uma jornada que ele já está fazendo, como comprar uma casa ou planejar uma viagem. A Tuio, participada da Mapfre, já gera mais de 20% dos novos clientes por assistentes de IA e foi a primeira a vender seguro dentro do ChatGPT.
Personalizar, no entanto, tem limites. Seguro é mutualidade, e levar o preço ao nível do indivíduo esvazia o risco compartilhado e acende alertas regulatórios: a Lei 15.040 e o Plano de Regulação da Susep pedem decisões explicáveis. Por isso, a personalização que funciona é de cobertura, canal e momento, sempre com dados consentidos e dentro do que o Open Insurance e a LGPD permitem.
E há um detalhe que costuma ficar fora da apresentação: um produto por momento é também uma cobrança por momento. Prêmio semanal, por uso, pausável, embarcado na jornada de outra empresa. Se a operação financeira não acompanha, o produto existe no PowerPoint, mas não na vida do cliente. É aí que entra a segunda frente.
Como a IA muda os processos da seguradora?
Se o produto é a frente mais visível, os processos são onde o retorno chega mais rápido. No Brasil, 80% das seguradoras já usam IA em alguma etapa da operação, e o setor deve investir R$ 2,6 bilhões nisso em 2026, segundo levantamento da CNseg com a EY citado pelo CQCS. Um estudo do MIT sobre IA nas empresas aponta na mesma direção: o maior retorno medido está na automação de back office.
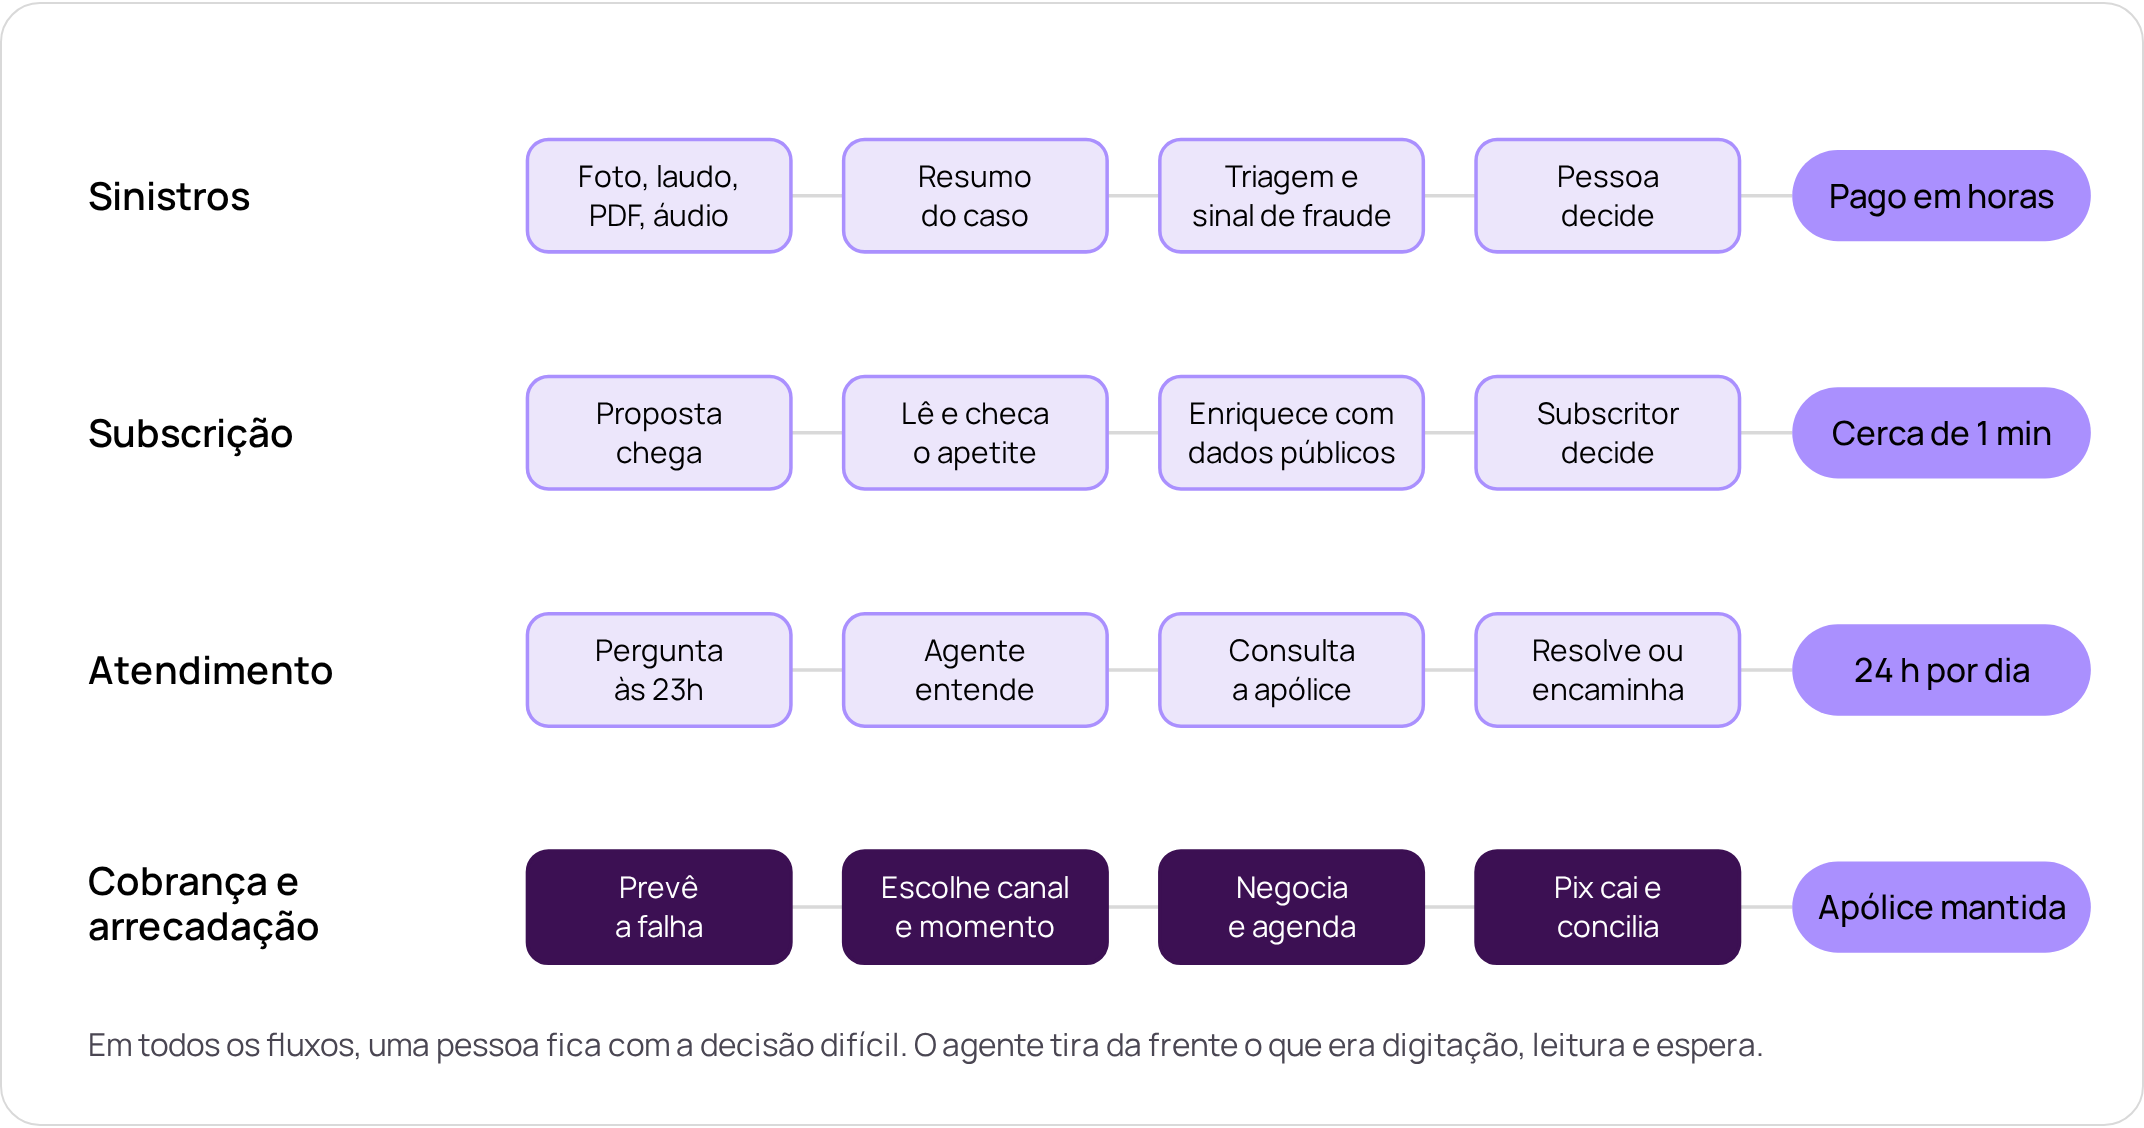
Em todos os fluxos, uma pessoa fica com a decisão difícil.
Sinistros e subscrição foram as estrelas do ITC. Cobrança e arrecadação quase não apareceram nos painéis, mas são o que mais pesa no caixa de uma seguradora com prêmio recorrente. Basta olhar o que sustenta essa operação hoje: vários bancos, adquirente, gateway, boleto, Pix, Pix Automático, débito automático, cartão recorrente, ERP, WhatsApp, call center e a planilha de conciliação que amarra tudo. Cada meio de pagamento novo entra como mais um projeto de integração. O Pix Automático, lançado em junho de 2025, simplificou a vida do cliente, mas, para a empresa, foi mais uma integração e mais um prazo.
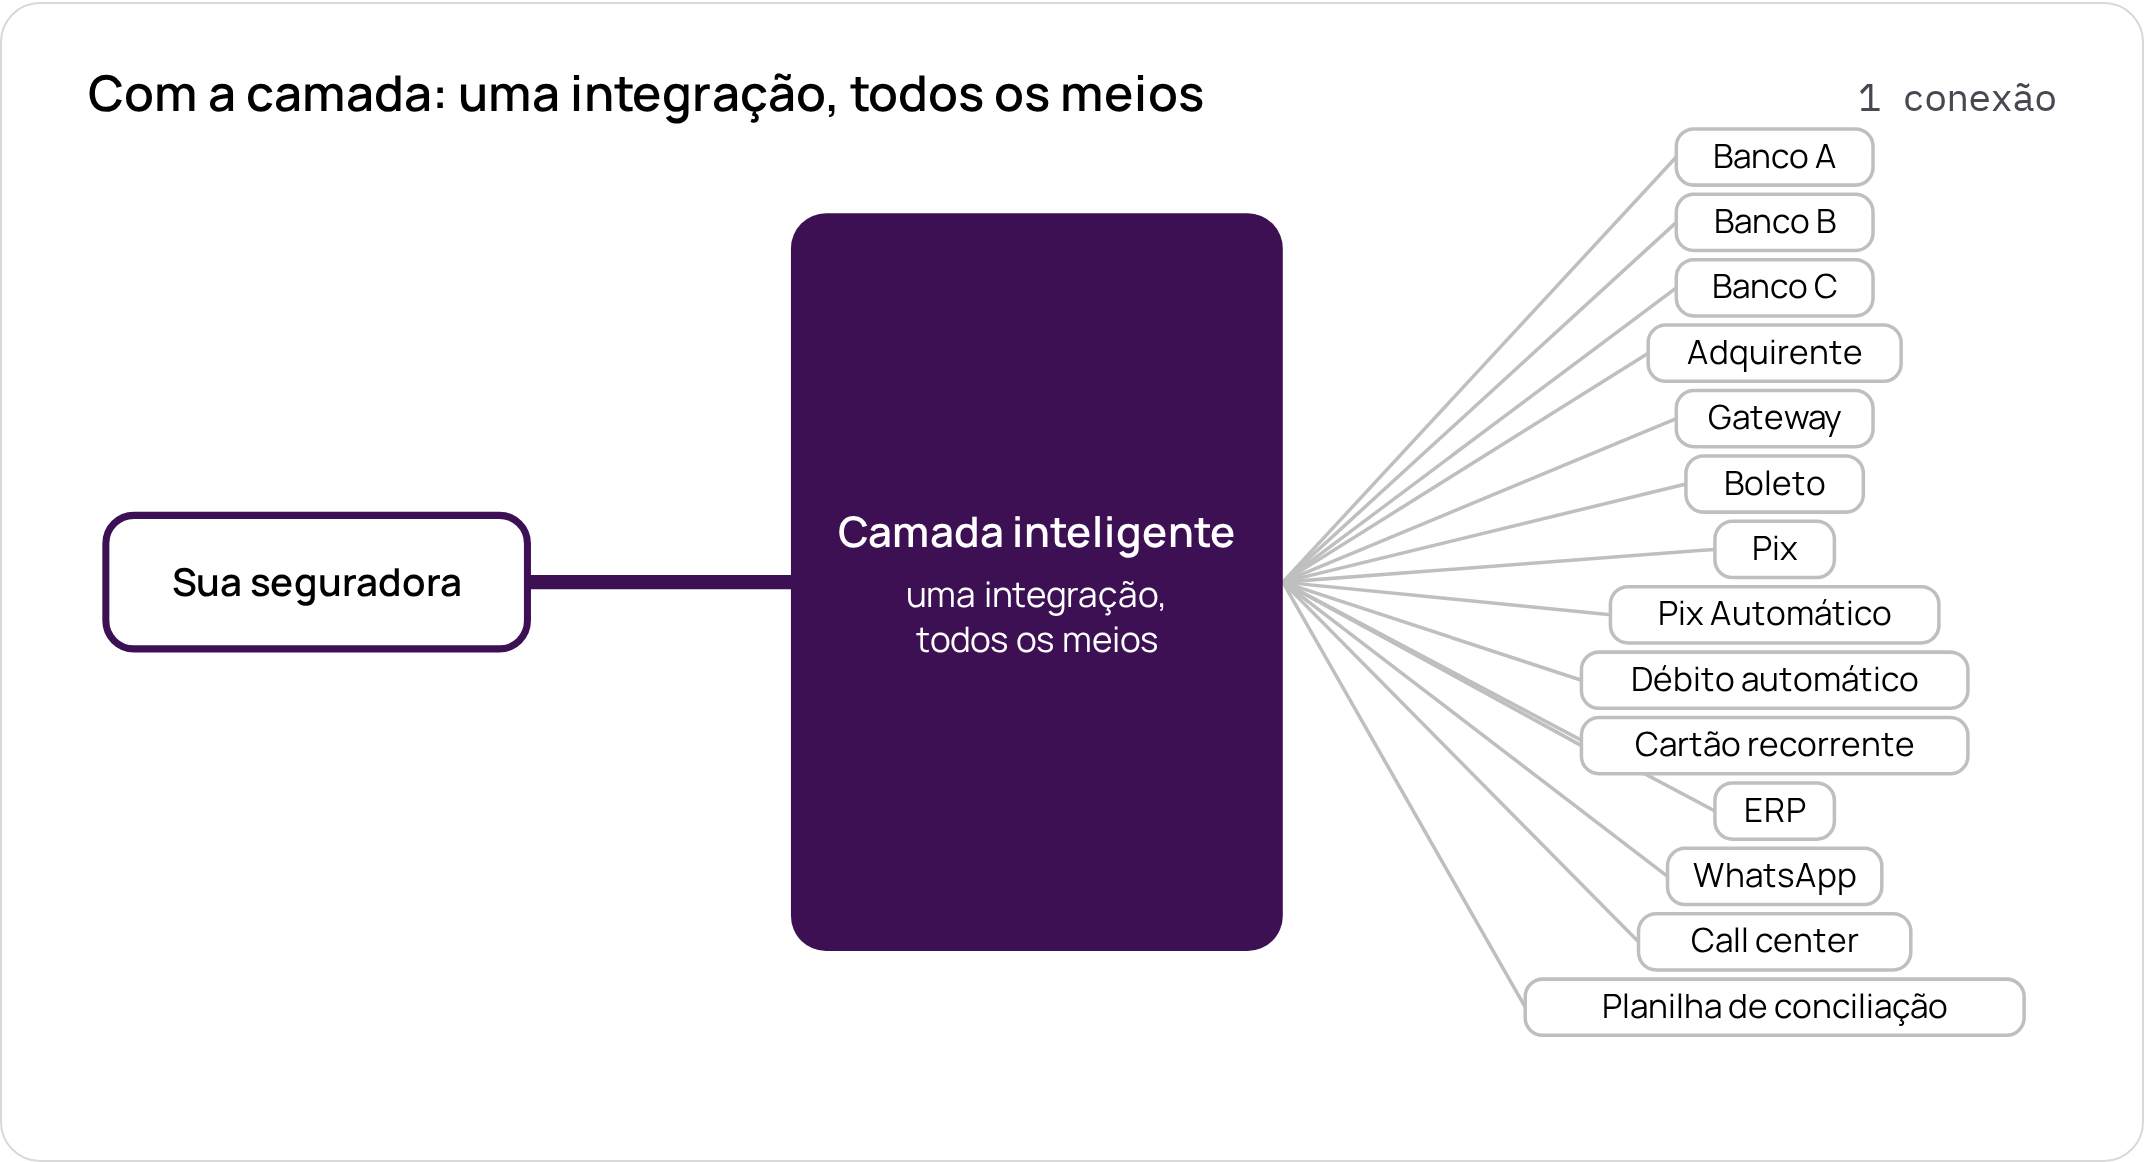
Em vez de 14 projetos de TI, uma integração.
Colocar IA em cima dessa teia só a deixa mais rápida. Quando o processo é redesenhado antes, o cenário muda: um agente de IA acompanha cada parcela, percebe qual cartão vai falhar antes da renovação, fala com o cliente no canal e na hora certos, negocia dentro de limites definidos e já deixa a conciliação feita. O ganho vai além da eficiência. Gente sênior de finanças e de tecnologia, que passava o mês cuidando de conexão e de planilha, volta a pensar em produto, preço e cliente.
Como a IA muda a experiência do cliente de seguros?
A terceira frente é consequência das outras duas. O cliente não compara a sua seguradora com outra seguradora; compara com o último aplicativo que resolveu um problema dele em dois toques. No ITC, a referência citada foi a Amazon. Quando produto e processo funcionam, ele sente a diferença sem saber que há IA por trás: renova sem digitar de novo o que a seguradora já sabe, recebe a indenização de um sinistro simples em horas e troca o cartão pelo WhatsApp às 23h, sem ligar para ninguém.
O próximo passo é chegar antes do problema. Uma das ideias que mais repercutiram no evento foi a de que o melhor sinistro é aquele que você ajuda o cliente a evitar, avisando da tempestade antes que ela chegue. Com o pagamento é igual: boa parte das apólices canceladas no Brasil não cai porque o cliente quis sair, e sim porque o cartão venceu na renovação ou o boleto ficou para trás. Isso também dá para antecipar, como mostra o caso da Sancor Seguros.
Existe, claro, um limite, e ele é saudável. Seguro é um negócio de confiança, e nenhuma seguradora pode deixar agentes operarem com autonomia total. O recado dos debates em torno do Plano de Regulação da Susep vai na mesma linha: a IA é bem-vinda quando aumenta a confiança, não quando esconde decisões. Na prática, o cliente precisa entender por que uma decisão foi tomada, conseguir falar com uma pessoa quando quiser e ter seus dados usados dentro da LGPD.
Nesse ponto, o Brasil sai na frente. Enquanto em outros mercados ainda se discute como tirar o cheque de papel do processo, aqui o Pix e o Pix Automático já fazem parte do dia a dia. A infraestrutura existe; o desafio agora é usá-la bem.
Perguntas frequentes sobre IA nos seguros
O que é IA agêntica em seguros?
É a IA que recebe um objetivo e executa o fluxo inteiro dentro de limites definidos pela seguradora: por exemplo, lembrar o cliente de uma parcela, negociar, agendar o pagamento e conciliar. Enquanto a IA generativa lê e responde, o agente age.
Quantas seguradoras brasileiras já usam IA?
Segundo levantamento da CNseg com a EY, 80% das seguradoras no Brasil já usam IA em alguma etapa da operação, principalmente em atendimento, sinistros e subscrição. O setor deve investir R$ 2,6 bilhões em IA em 2026.
Onde a IA gera mais retorno em uma seguradora?
Nos processos de back office: sinistros, subscrição, atendimento e cobrança. Cobrança e arrecadação costumam ser as menos discutidas e as que mais pesam no caixa de quem tem prêmio recorrente.
A IA pode tomar decisões sozinha em seguros?
Não com autonomia total. A seguradora define os limites do agente e os pontos em que uma pessoa decide, e continua responsável por cada decisão perante o cliente e a Susep. O uso de dados precisa seguir a LGPD.
O que foi o ITC Vegas 2026?
O ITC Vegas (InsureTech Connect) é um dos maiores eventos de inovação em seguros do mundo. A edição de 2026 aconteceu em Las Vegas, de 29 de setembro a 1º de outubro, e teve a IA agêntica como tema central.
Do operacional ao estratégico
A IA não vai substituir o que a seguradora faz de melhor: entender risco, desenhar proteção e estar presente no pior dia do cliente. O que ela faz é tirar do caminho o trabalho que nunca deveria ter ocupado o tempo de gente sênior. E as seguradoras que devolverem esse tempo ao estratégico primeiro vão sair na frente.
Se você quer entender como isso se aplicaria à cobrança da sua seguradora, converse com o nosso time.