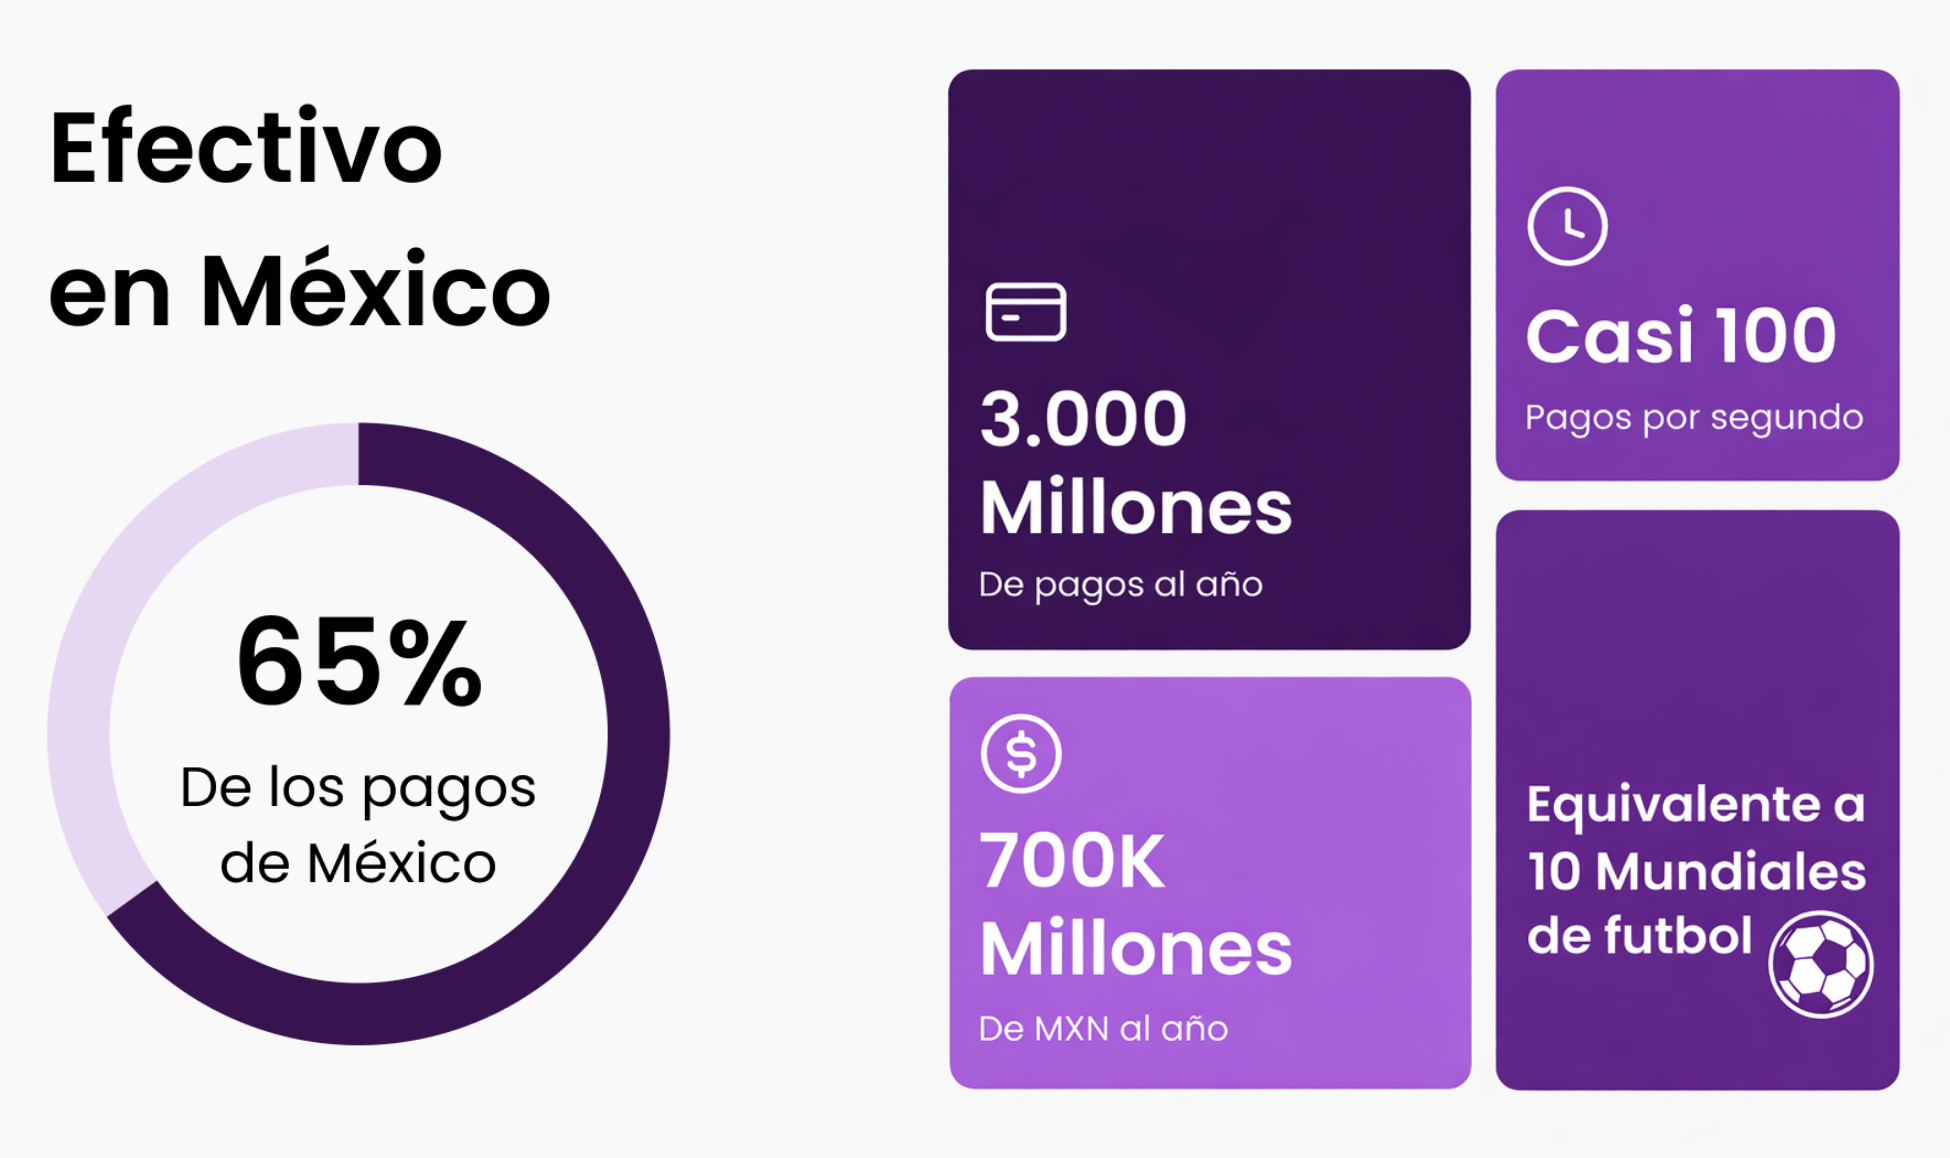
El efectivo se mantiene como el medio de pago más utilizado en México. Representa el 65% de todas las transacciones del país, y un estimado de 3,000 millones de pagos al año que suman alrededor de $700 mil millones de pesos al año.
Para ponerlo en perspectiva: ese dinero es casi 10 veces el costo de financiar el Mundial de Futbol 2026. El efectivo domina el volumen de pagos en México, a pesar de que se han implementado iniciativas gubernamentales como DiMo, que simplifica las transferencias al vincular cuentas con números de teléfono y CoDi, que permite pagos mediante códigos QR sobre la plataforma SPEI.
Las dos tienen como función impulsar la digitalización y disminuir el flujo de efectivo. La ENIF revela que en el 2024, a nivel nacional, la población que dijo conocer CoDi, fue 38%, pero sólo 13% la había utilizado; mientras que 19% conocía DiMo, y sólo 7% la utilizó.
Además, recientemente se han dado a conocer iniciativas por parte del Gobierno Federal para impulsar la digitalización de las empresas teniendo como motor principal el Mundial de Futbol que se celebrará en México, Estados Unidos y Canadá, a partir del mes de junio. El primer programa busca digitalizar a más de 3 millones de empresas en el país.
Mientras el Gobierno invierte millones en intentar digitalizar, los mexicanos siguen formándose en el OXXO con billetes arrugados, dado que es un medio de pago fácil de usar, funciona sin infraestructura adicional y es preferido por razones culturales, simplicidad operativa y evasión fiscal.
Sin embargo, para las empresas, recibir efectivo es costoso, lento, riesgoso y difícil de conciliar. Mientras el cliente paga 'gratis' en efectivo, la empresa absorbe costos que pueden llegar al 4% de cada transacción. A continuación se muestra el desglose completo.
¿Porqué el efectivo es un problema para las empresas?
Hablar de cómo reciben efectivo las empresas es hablar también de los retos que enfrentan, reciben efectivo principalmente a través de ventas directas (físico), depósitos bancarios, cobros en tiendas de conveniencia, pero mover ese dinero a la digitalización es lo que representa un reto en tema de costo y tiempo.
Efectivo directo en sucursales o puntos de venta
Es el mecanismo más común, especialmente en negocios informales que representan cerca de la mitad de la economía mexicana.
Las empresas que reciben efectivo tienen dos opciones operativas claras:
1.- Guardarlo en caja
Más del 90 % del efectivo recibido por negocios pequeños o informales no llega al banco, sino que se usa para operar, se mantiene en caja chica o se guarda a la mano.
Esto crea problemas inmediatos:
-
- Riesgo de pérdida o robo
-
- Falta de trazabilidad
-
- Conciliación compleja en tiempo real
-
- Ausencia de control operativo
Funciona para sobrevivir, pero no para escalar.
2.- Traslado a bancos El 10% restante es trasladado a los bancos a partir de transportes de valores, esto lo explicaremos más adelante.
Efectivo a través de canales externos
Este método se realiza en diversos formatos, entre las que cuentan tiendas de conveniencia, farmacias y ventanilla bancaria, ahora hablemos de algunos de los principales canales:
Canal Costo Tiempo de reflejo Cómo funciona OXXO Usuario: $10–$15 MXN Empresa: 3%–4% De instantáneo hasta 2 días, según integración El comercio genera una referencia de pago. El usuario paga en tienda. OXXO procesa el cobro y el comercio recibe la confirmación e información para identificar el pago. 7-Eleven, farmacias y tiendas (vía agregadores) Usuario: $10–$15 MXN Empresa: $7–$15 MXN Inmediato ~ 10 mins Operan a través de agregadores (Tapi, Punto Red, PayCash, Dapp, Conekta). El comercio genera la referencia, el usuario paga en tienda y el proveedor reporta el pago al comercio. Pago referenciado bancario (ventanilla / practicaja) Usuario: $0–$10 MXN Empresa: $4–$7 MXN De inmediato a 30 minutos El comercio genera una referencia estructurada. El usuario paga en ventanilla o practicaja. El banco envía el depósito con la referencia, permitiendo identificar quién pagó, qué pagó y cuándo.
Cómo llega el efectivo de sucursales y canales externos al banco
El traslado se realiza normalmente con empresas de valores, teniendo en contra temas de seguridad por riesgo de robos, el tiempo de traslado y reflejo en cuentas, además del costo por cada movimiento.
Costos típicos:
~USD 500 por parada
, más costo por milla equivalente aproximado de
0.1 % a 2 %
del monto, según tamaño y frecuencia.
El depósito no es inmediato, tar
da e
ntre
1 y 3 días
en verse reflejado, en general e
s un proceso seguro, pero costoso y complicado a nivel operativo.
Conclusiones:
En resumen, mantener el efectivo como medio favorito en México, genera riesgo, retrasa la operación y dificulta la conciliación. Las alternativas como corresponsales y pagos referenciados alivian parte del problema, pero siguen siendo canales con costos elevados .
El reto no es desaparecer el efectivo, sino administrarlo para que no se transforme en un agujero negro financiero y reducir así su carga operativa y mejorar el control de su manejo.
¿Cuánto te cuesta realmente el efectivo? La mayoría de CFOs se sorprenden cuando lo calculan. Si quieres que te ayudemos a calcularlo y sugerirte cómo mejorar ese ingreso, consúltanos >>> https://trytoku.com/mx/contact/sales